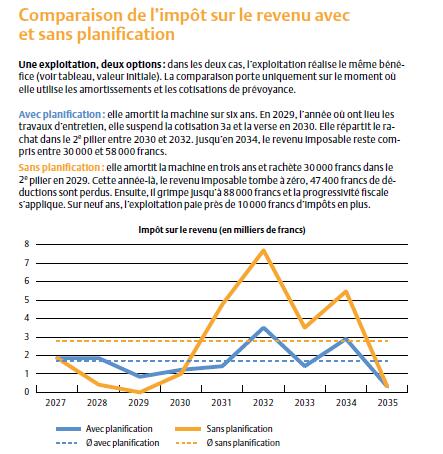
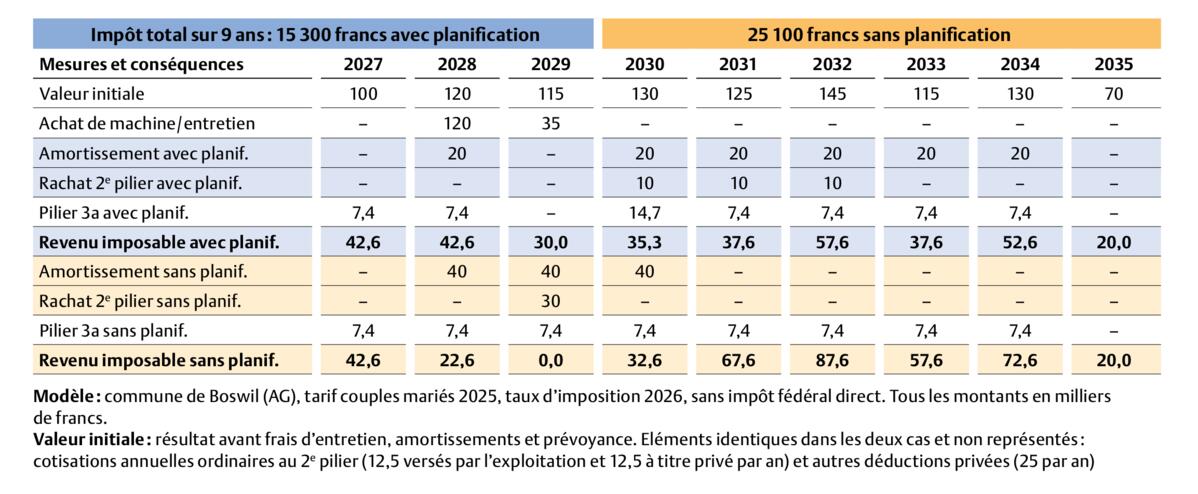
Les grands investissements ou travaux d’entretien sont un bon moyen de planifier la charge fiscale sur plusieurs années. Cependant, un investissement ne réduit pas immédiatement le bénéfice. Seules les dépenses faisant l’objet d’un amortissement sont prises en compte.
Tout amortir aujourd’hui, c’est se priver de marge de manœuvre demain.
Celui qui amortit trop rapidement bénéficie certes dans un 1 er temps d’une fiscalité réduite, mais il épuise ainsi prématurément son potentiel d’amortissement. Les années suivantes, il n’aura alors plus de marge de manœuvre pour atténuer la charge fiscale sur des revenus élevés. Aussi, notamment les années où les frais d’entretien sont élevés, il peut être judicieux d’amortir moins afin de préserver ce potentiel pour les années ultérieures. De plus, si des rénovations ou investissements importants sont prévus, il faut veiller à avoir assez de réserves de trésorerie. L’entretien préservant la valeur est en principe considéré comme une charge, tandis que les travaux augmentant la valeur doivent être portés à l’actif.
Prévoyance facultative
Des versements au 2 e pilier peuvent réduire la charge fiscale, notamment pour les années où les amortissements ou les frais d’entretien sont faibles. Les indépendant·es peuvent s’affilier à titre facultatif à Agrisano Prevos(pilier 2b). Cette prévoyance vise surtout à offrir une protection en cas d’invalidité et de décès. De plus, elle permet de se constituer un avoir de vieillesse. Outre les cotisations d’épargne ordinaires, des rachats facultatifs sont aussi possibles en cas de lacune de prévoyance.
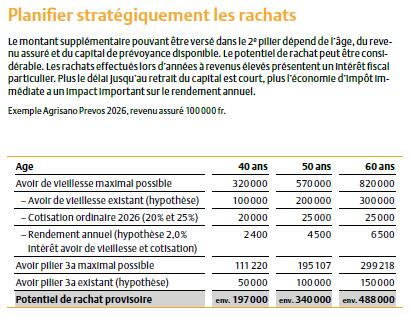
Celle-ci peut survenir lorsque le revenu assuré croît, lorsqu’une personne adhère à une caisse de pension après l’âge de 25 ans ou si, en cas de divorce, l’avoir de prévoyance est partagé.
Les rachats étalés sur plusieurs années permettent de réduire les impôts. Ils peuvent aussi s’avérer avantageux en cas de revenus exceptionnels (p. ex. bénéfices de liquidation ou ventes de terrains à bâtir). En cas de revenus très élevés, issus p. ex. d’une vente de terrain à bâtir, l’autorité fiscale peut évaluer le potentiel de rachat autorisé sur la base des revenus ordinaires des 3 à 5 dernières années. Le rachat possible peut donc être inférieur aux prévisions.
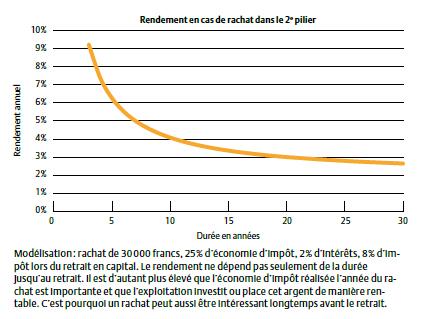
Outre les économies d’impôts, il faut aussi considérer les intérêts et le temps écoulé jusqu’au retrait. Les rachats doivent toujours être coordonnés avec les besoins de trésorerie et avec les amortissements et les travaux d’entretien importants des biens immobiliers, car les fonds versés restent immobilisés à long terme. Il n’est possible de réaliser un retrait anticipé que dans certains buts, à savoir le financement de l’achat de son propre logement ou des investissements dans l’entreprise. Après un rachat, un délai de blocage de 3 ans est appliqué pour les retraits en capital.
Prévoyance privée, pilier 3a
Si les cotisations versées au pilier 3a réduisent aussi le revenu imposable, elles offrent moins de marge de manœuvre fiscale que le 2 e pilier. Les indépendant·es affiliés à celui-ci peuvent verser jusqu’à 7258 fr. en 2026 (dès 2027 : 7373 fr.). Sans affiliation au 2 e pilier, on peut verser jusqu’à 20 % du revenu professionnel, dans la limite de 36 288 fr. en 2026 (dès 2027 : 36 864 fr.).
Depuis 2026, les lacunes de cotisations dès 2025 peuvent être comblées rétroactivement sur une période jusqu’à 10 ans. Le montant pouvant faire l’objet d’un versement rétroactif correspond à la différence entre le montant versé au cours de l’année donnée et la cotisation maximale autorisée à l’époque, mais au maximum 7258 fr. (état 2026). L’une des conditions préalables est de disposer d’un revenu professionnel soumis à l’AVS tant au cours de l’année où la lacune s’est produite que pendant l’année du paiement rétroactif. De plus, la cotisation annuelle ordinaire doit avoir été intégralement versée au cours de l’année du paiement rétroactif. Cet argent reste lui aussi immobilisé à long terme dans le pilier 3a.
Imposition du bénéfice de liquidation
Ce qui est fiscalement avantageux durant la vie active peut aussi avoir des répercussions lors de la cessation d’activité. Si celle-ci intervient après l’âge de 55 ans ou pour cause d’invalidité, les réserves latentes réalisées au cours des 2 derniers exercices sont imposées séparément du reste des revenus, à un taux préférentiel. Le montant du bénéfice de liquidation dépend aussi des amortissements antérieurs. Outre les rachats effectifs dans le 2 e pilier, un « rachat fictif » peut aussi réduire la charge fiscale. Dans ce cas, une lacune de prévoyance calculée mathématiquement est imposée au tarif de prévoyance, sans qu’aucune somme ne soit versée à une caisse de retraite. Toute remise d’exploitation ou cessation d’activité doit donc être planifiée à l’avance.