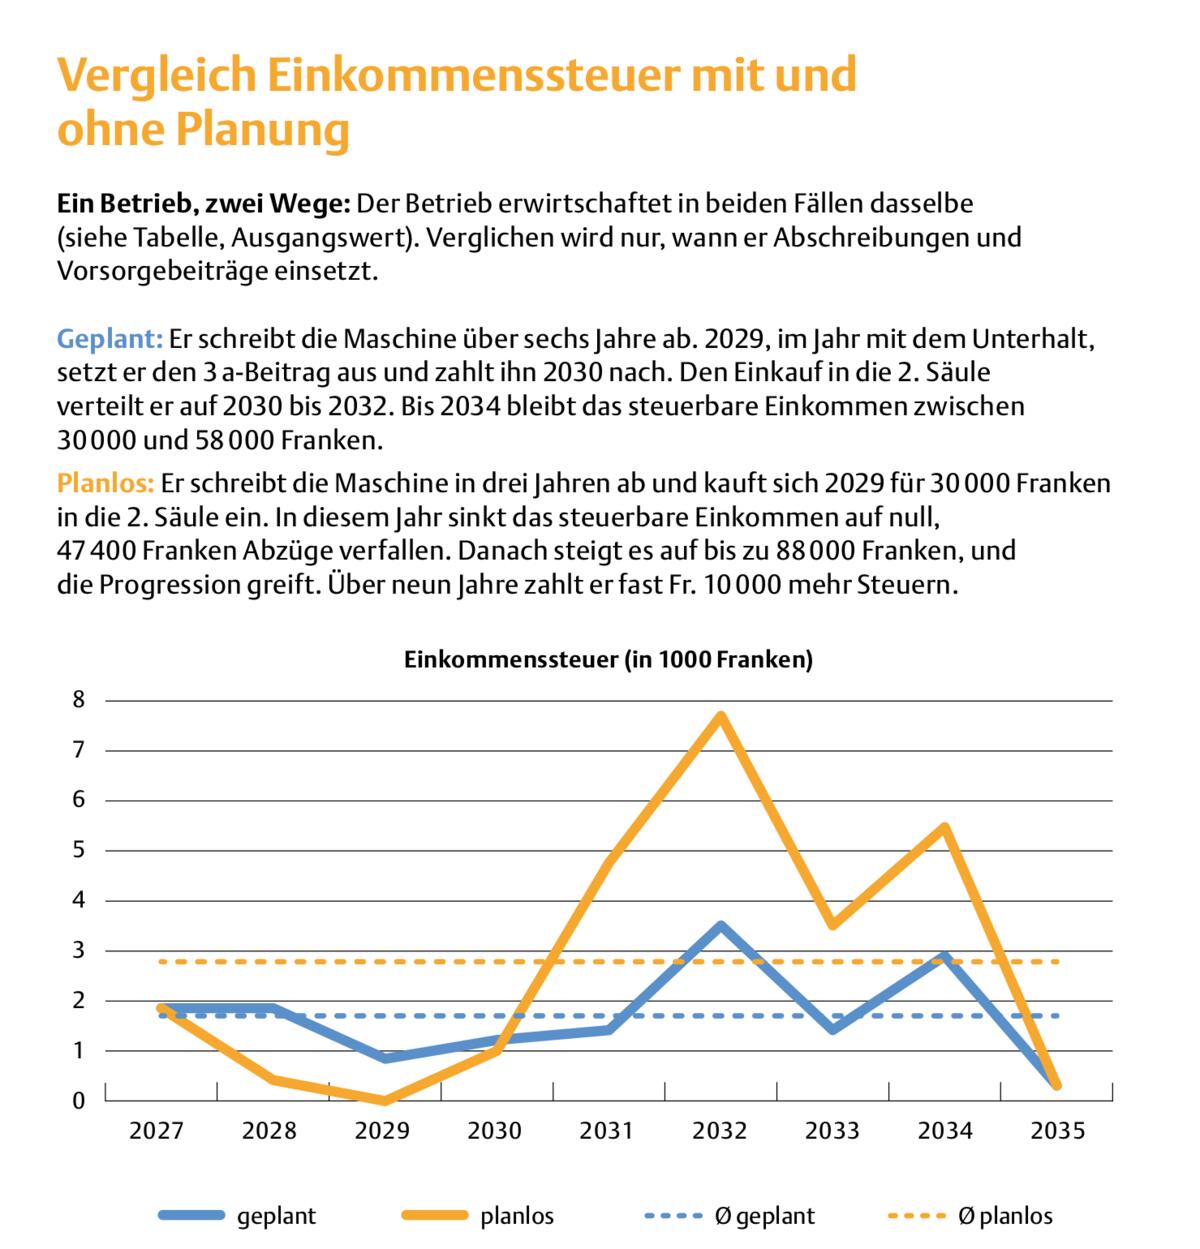
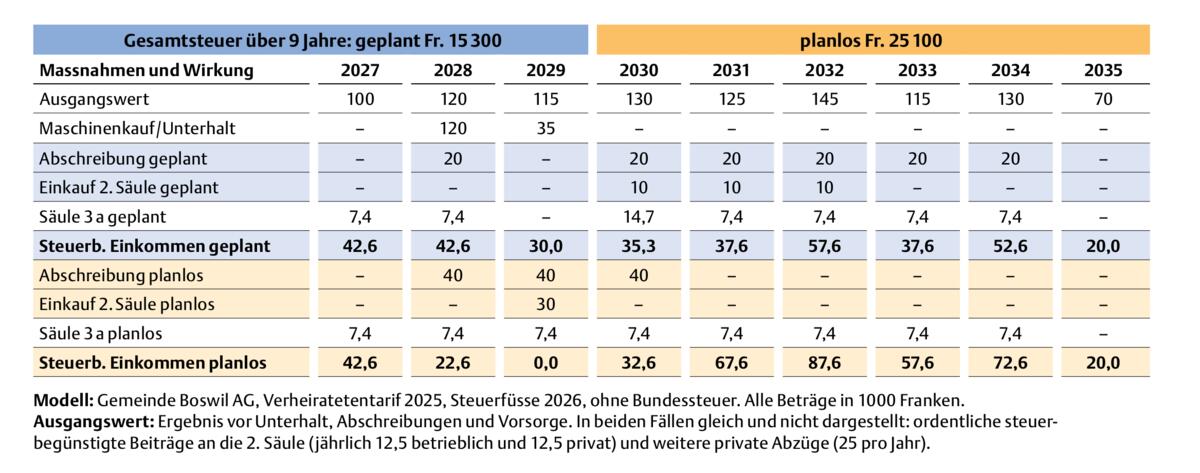
Investitionen und grössere Unterhaltsarbeiten eignen sich gut, um die Steuerlast über mehrere Jahre zu planen. Eine Investition senkt aber nicht unmittelbar den Gewinn. Als Aufwand zählt erst, was daraufhin abgeschrieben wird.
Wer zu schnell abschreibt, schöpft sein Abschreibungspotenzial frühzeitig aus.
Wer zu schnell abschreibt, profitiert zwar zunächst von tiefen Steuern, schöpft damit jedoch sein Abschreibungspotenzial frühzeitig aus. In späteren Jahren fehlt dann der Spielraum, um hohe Einkommen steuerlich abzufedern. Gerade in Jahren mit hohen Unterhaltskosten kann es deshalb sinnvoll sein, weniger abzuschreiben und das Potenzial für spätere Jahre zu erhalten. Wer grosse Investitionen oder Unterhaltsarbeiten plant, muss darauf achten, auch genügend Liquiditätsreserven einzuplanen. Werterhaltender Unterhalt zählt grundsätzlich sofort als Aufwand, wertvermehrende Arbeiten müssen hingegen aktiviert werden.
Freiwillige berufliche Vorsorge
Einlagen in die 2. Säule können helfen, die Steuerlast zu senken. Dies gilt insbesondere auch für Jahre mit geringen Abschreibungen oder Unterhaltskosten. Selbstständigerwerbende Landwirte können sich freiwillig der Agrisano Prevos (Säule 2b) anschliessen. Im Vordergrund steht der Schutz bei Invalidität und Tod. Zusätzlich lässt sich Altersguthaben aufbauen. Neben ordentlichen Sparbeiträgen sind bei einer Vorsorgelücke auch freiwillige Einkäufe möglich.
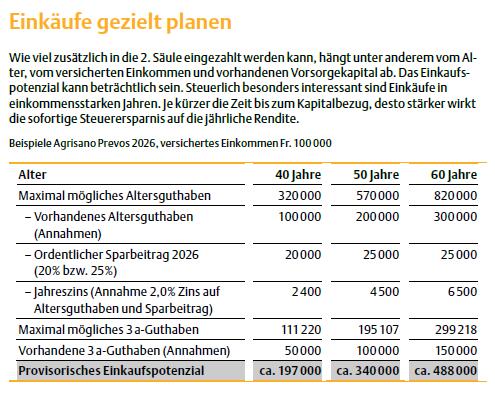
Eine Vorsorgelücke kann entstehen, wenn das versicherte Einkommen steigt, jemand erst nach dem 25. Altersjahr einer Pensionskasse beitritt oder bei einer Scheidung das Vorsorgeguthaben geteilt wird. Wer Einkäufe über mehrere Jahre staffelt, spart zusätzlich Steuern.
Auch bei ausserordentlichen Einkünften wie Liquidationsgewinnen oder Baulandverkäufen können sie sich lohnen. Bei ausserordentlich hohen Einkünften, etwa aus einem Baulandverkauf, können die Steuerbehörden das zulässige Einkaufspotenzial anhand der ordentlichen Einkommen der letzten drei bis fünf Jahre beurteilen. Der mögliche Einkauf kann deshalb tiefer ausfallen als erwartet. Neben der Steuerersparnis zählen auch die Verzinsung und die Zeit bis zum Bezug.
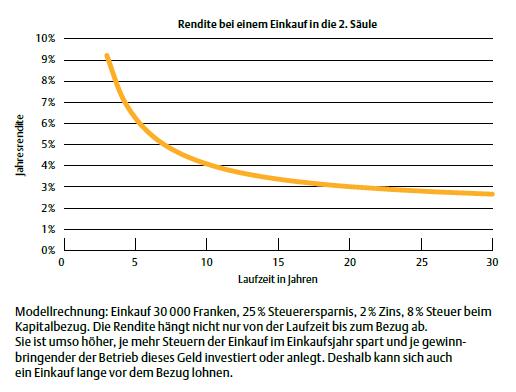
Einkäufe sollten immer mit dem Liquiditätsbedarf des Betriebs sowie mit Abschreibungen und grösserem Liegenschaftsunterhalt abgestimmt werden, weil das eingezahlte Geld lang fristig gebunden bleibt. Vorzeitig beziehen lässt es sich nur für bestimmte Zwecke, etwa für selbstbewohntes Wohneigentum oder für betriebliche Investitionen. Zudem gilt nach einem Einkauf eine dreijährige Sperrfrist für Kapitalbezüge.
Private Vorsorge Säule 3 a
Auch Beiträge in die Säule 3 a senken das steuerbare Einkommen, bieten steuerlich aber weniger Spielraum als die 2. Säule. Selbstständigerwerbende mit Anschluss an die 2. Säule können 2026 maximal 7258 Franken einzahlen (ab 2027: 7373 Franken). Ohne Anschluss an eine 2. Säule sind bis zu 20 % des Erwerbseinkommens möglich, höchstens jedoch 36 288 Franken im Jahr 2026 (ab 2027: 36 864 Franken).
Seit 2026 können Beitragslücken ab 2025 bis zu zehn Jahre rückwirkend geschlossen werden. Nachgezahlt werden kann der Betrag, der im betreffenden Jahr bis zum damals zulässigen Maximalbeitrag fehlt, höchstens jedoch 7258 Franken pro Jahr (Stand 2026). Voraussetzung ist unter anderem ein AHV-pflichtiges Erwerbseinkommen im Lückenjahr und im Jahr der Nachzahlung. Zudem muss der ordentliche Jahresbeitrag im Nachzahlungsjahr vollständig einbezahlt sein. Auch dieses Geld bleibt in der Säule 3a langfristig gebunden.
Privilegierte Besteuerung des Liquidationsgewinns
Was während der Erwerbstätigkeit steuerlich sinnvoll ist, kann sich auch bei der Betriebsaufgabe auswirken. Gibt eine selbstständigerwerbende Person ihre Tätigkeit nach dem 55. Altersjahr oder wegen Invalidität definitiv auf, werden die in den letzten zwei Geschäftsjahren realisierten stillen Reserven separat vom übrigen Einkommen zu einem privilegierten Satz besteuert. Wie hoch der Liquidationsgewinn ausfällt, hängt auch von früheren Abschreibungen ab.
Neben tatsächlichen Einkäufen in die 2. Säule kann auch ein sogenannter fiktiver Einkauf die Steuerlast senken. Dabei wird eine rechnerisch ermittelte Vorsorgelücke zum Vorsorgetarif besteuert, ohne dass Geld in eine Pensionskasse fliesst. Wer eine Hofübergabe oder Geschäftsaufgabe absehen kann, sollte deshalb frühzeitig vorausplanen.